退職金が振り込まれた通帳を見て、「この銀行が倒産したらどうなるのだろう」と思ったことはありませんか。
銀行が破綻したときに守られるのは、1,000万円まで。ここまでは、たいていの方がご存じだと思います。
問題は、その先。多くの記事では「銀行を複数作って、1,000万円ずつ分けて置きましょう」と書いてあります。
でも私は、そうしていません。銀行は1つだけ。
超えた分は証券口座です。証券会社のほうが、倒産したときに守られる範囲が広いのです。
今日は、その理由を解説します。
私の口座は、銀行1つとクレカ2枚のみ!
以前は、銀行口座もクレジットカードも、たくさん持っていました。今は銀行1つ、クレジットカード2枚まで整理しています。
減らしてみて、メリットのほうが多いと感じています。
- 管理する手間(コスト)が減る
- 詐欺にあいにくい
- 営業が来ない
クレジットカードを2枚に絞った話はクレジットカードは2枚で十分に、退職金の勧誘を先回りで消した話は退職金の「甘い話」を、先回りで消した方法に書きました。
ですから私には、「複数の金融機関に1,000万円ずつ置く」という発想がありません。口座が増えるほうが、私にとって苦痛です。
では、上限を超えた分をどこに置くのか。証券口座一択です。
銀行が破綻したとき、守られるのは1,000万円まで
順番に見ていきましょう。
銀行が破綻したときに働くのが、預金保険制度です。ペイオフと呼ばれているものですね。
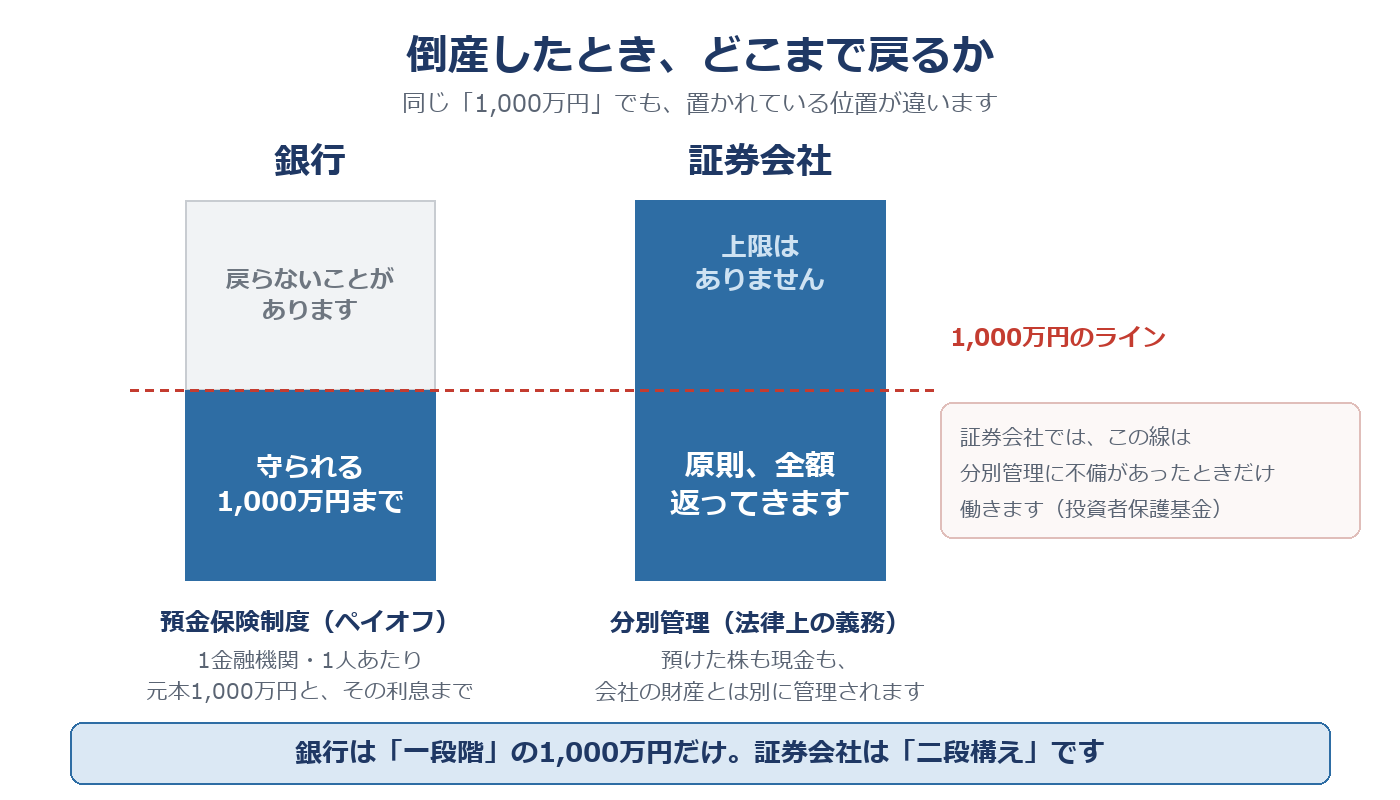
守られるのは、預金者1人あたり、元本1,000万円までと、その利息です。
数え方は「1金融機関あたり」です。1つの銀行に2,000万円を置いていると、超えた分は、その銀行の財産の状況しだいで、一部が戻らないことがあります。銀行を分ければ、それぞれで1,000万円ずつ守られる、という理屈になります。
例外を2つだけ。決済用預金(当座預金など)は全額が守られます。一方、外貨預金は預金保険の対象外です。円に換算して1,000万円以内でも守られません。
証券会社が倒産したときでも、原則全額が返ってきますよ
一方、証券会社が倒産したときはどうなるか。
預けた株も、預けた現金も、原則として全額が返ってきます。1,000万円という上限はありません。
「証券会社のほうが危なそうでは?」と感じている方は多いと思いますが、倒産したときの話に限れば、それは違います。
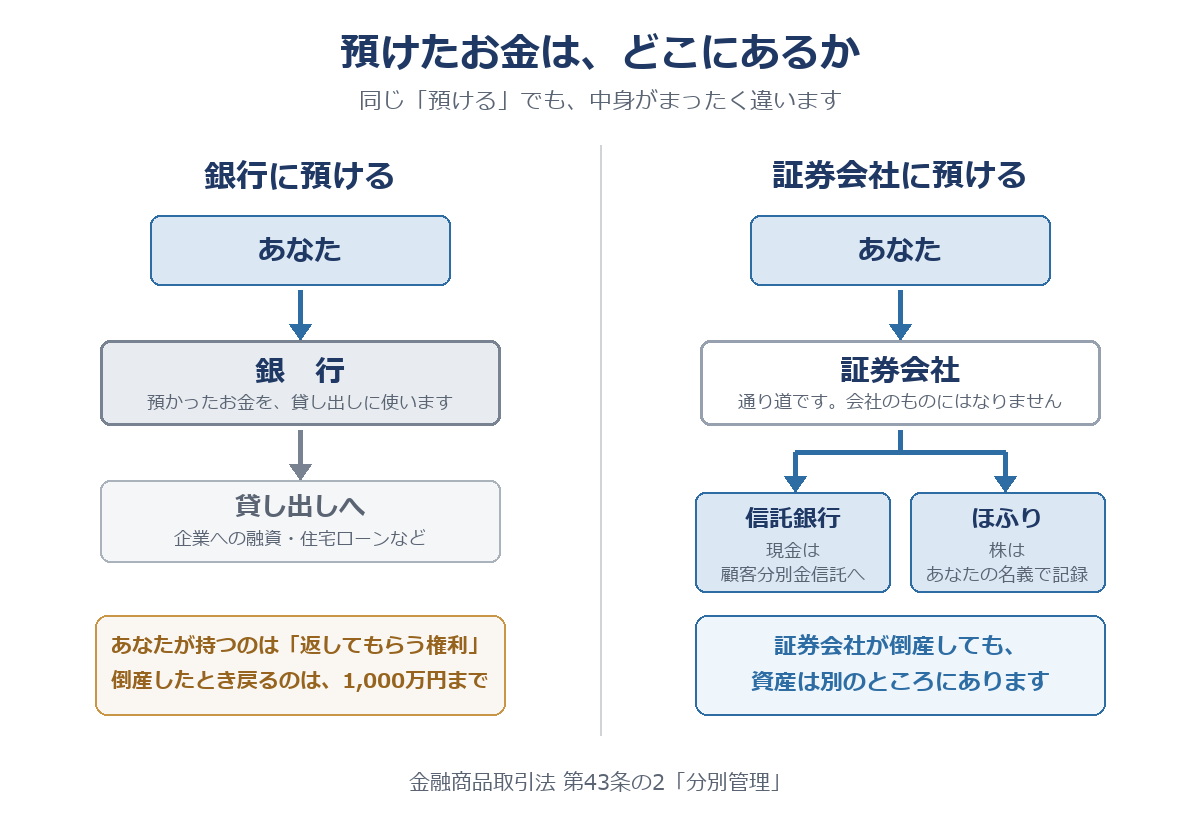
理由は、預けた資産が、そもそも証券会社のものになっていないからです。
分別管理という仕組みです
分別管理(ぶんべつかんり)といいます。金融商品取引法という法律の第43条の2で定められた義務です。
証券会社は、お客から預かった株や現金を、自分の会社の財産と分けて管理しなければなりません。
株は、証券保管振替機構(ほふり)に、お客の名義で記録されています。証券会社の帳簿の中にあるわけではありません。
現金のほうは、顧客分別金信託(こきゃくぶんべつきんしんたく)という形で、信託銀行に預けられています。証券会社が自由に使えるお金ではないのです。
だから証券会社が倒産しても、その会社の財産を債権者で分け合う話とは、別のところにお客の資産があるのです。安心してください。
銀行は、これとは違います。預かったお金を、誰かに貸して利益を得るのが銀行の商売です。あなたが持っているのは「返してもらう権利」であって、銀行が倒産したときに戻るのは、預金保険の1,000万円までなのです。
同じ「預ける」でも、中身がまったく違うわけですね。
万が一のときは、投資者保護基金があります
とはいえ、分別管理がきちんとされていなかった、という事故が起きる可能性はあります。
そのときのために、「日本投資者保護基金」という組織があります。国内の証券会社は加入が義務づけられています。
分別管理に不備があって返してもらえなかった分について、1人あたり1,000万円までを、お金で補償します。
つまり、二段構えです。まず分別管理で全額返る。それが働かなかったときだけ、1,000万円までの補償が出る。
銀行のセーフティネットが「一段階」の1,000万円だけなのに対し、証券会社は「二段構え」です。ここが、いちばん大きな違いです。
さらに、この補償が実際に使われたことは、2回だけです
では、二段構えのセーフティネットが実際に働いたことはあるのか。
気になったので調べました。
日本投資者保護基金ができたのは1998年12月。それから今日までに、実際に補償が行われたのは2件だけでした。
- 2000年度 南証券(補償金の総額 約35億円)
- 2012年度 丸大証券(同 約1億7,200万円)
どちらも、預かった顧客の資産を、決められたとおりに分けて管理していなかったことが発覚した例です。制度そのものが壊れたのではなく、守るべきことを守っていなかった会社があった、ということですね。どんな理由があったにせよ、ふざけた会社ですね。
そして2012年を最後に、1件も起きていません。十四年ほど、ゼロが続いています。
では、これからも起きないと考えてよいのか
証券会社には、もともと三つの歯止めがかかっています。
- 顧客の資産を、自社の財産と分けて管理する義務(金融商品取引法 第43条の2)
- 毎年、公認会計士か監査法人が、その管理を監査する(同法 第43条の2 第3項。分別管理監査といいます)
- 金融庁と証券取引等監視委員会による検査
ここで、正直に書いておきます。この三つは、丸大証券のときより前からありました。あとから作られた新しいルールではありません。
丸大証券は、会計帳簿を粉飾して、信託しておくべき金額を少なく見せ、その差額を自社の運転資金に使っていました。つまり、仕組みが足りなかったのではなく、ルールを破った会社があったということです。
ですから「制度が変わったので、もう起きません」とは、私には書けません。
書けるのは、ここまでです。歯止めは三重にかかっている。それでも28年で2件起きた。直近の14年はゼロ。この3つが事実です。あとはご自身で判断するしかないところだと思います。
なお、当たり前ですが、持っている株が値下がりした損は、どちらの制度でも補償されません。また、FXや店頭デリバティブは投資者保護基金の対象外です。私は現在そうした取引をしていないので、この線に触れることはありません(以前は全部やっていました)。
最近、入金していないなあ
証券口座には、はじめから余裕を持った現金をおいてあります。だから、買いたいと思ったときに、入金する必要がありません。と言うより、最近は入金するお金がありません。お金があったら、普通預金に置かずに証券口座に入金します。
結果として、私は3年以上、証券口座に入金していません。
今、70代の方の証券口座の開設をお手伝いしています。その方に渡す「お金の入れ方」の手順書を作ろうと、自分の入金画面を3年ぶりに開きました。開いてみたら、入金の方法が4つもありました。私はネットで即時入金一択ですが。
その方が、資産100億以上の資産家だったら良かったのですが。
まとめ
- 銀行は、1金融機関あたり元本1,000万円と利息まで。外貨預金は対象外、決済用預金は全額保護です
- 証券会社は、分別管理により原則として全額が返ってきます。不備があったときだけ、投資者保護基金が1,000万円まで補償されます。銀行が「一段階」なのに対して、証券会社は「二段構え」です
- その二段目が使われたのは、1998年以降で2回だけ。2012年を最後に起きていません
どちらが正しいという話ではないとは思います。複数の銀行に分けるほうが良いという方もいるかもしれませんが、私は筋が悪いと思います。口座を増やせば、管理の手間、営業の連絡や詐欺メールも増えるのです。金融機関の破綻の他にもお金を守る方法が重要だと私は考えています。
まずは、今いくつの口座に、どれだけ置いてあるかを数えてみるところからです。数えてみると、意外と散らばっていたり、思いもかけない預金を発掘するかもしれませんよ。(お金の見える化の話はこちら)。
今日が人生で一番若い日です。ぜひ、今日から一歩踏み出しましょう。
※本記事は情報提供を目的としており、投資・税務・法律等の専門的なアドバイスではありません。実際の判断・手続きは、税理士・ファイナンシャルプランナー等の専門家にご相談ください。
コメント